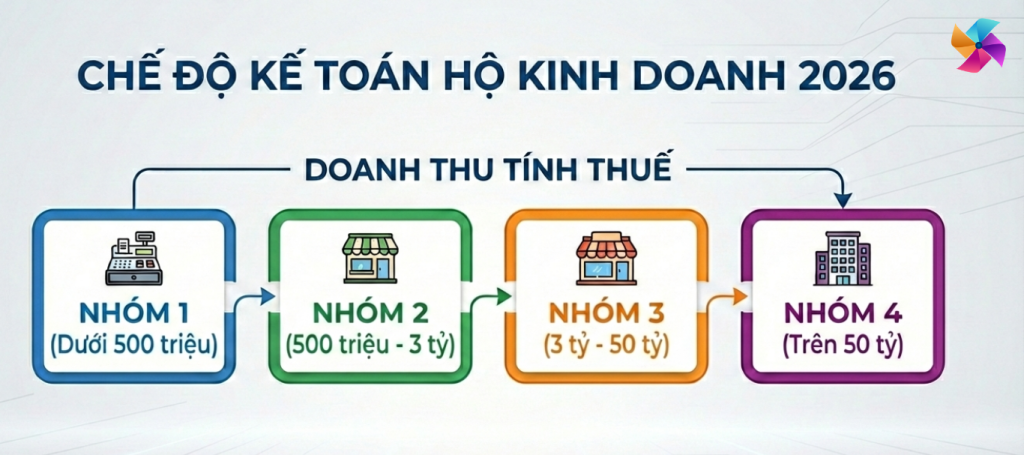
Từ ngày 01/01/2026, chế độ kế toán áp dụng cho hộ kinh doanh, cá nhân kinh doanh có sự thay đổi lớn theo Thông tư 152/2025/TT-BTC của Bộ Tài chính. Thay vì “một kiểu cho tất cả”, hộ kinh doanh sẽ được phân thành nhiều nhóm theo doanh thu tính thuế, tương ứng với mức thuế và bộ sổ kế toán phải sử dụng.
1. Cơ sở pháp lý của chế độ kế toán hộ kinh doanh 2026
Ngày 31/12/2025, Bộ Tài chính ban hành Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.
Một số điểm chính liên quan đến chế độ kế toán:
- Hộ kinh doanh được phân nhóm theo doanh thu và cách tính thuế (GTGT, TNCN).
- Mỗi nhóm phải sử dụng mẫu sổ kế toán riêng (từ S1a-HKD đến S3a-HKD) để theo dõi doanh thu, chi phí, hàng tồn kho, tiền và các nghĩa vụ thuế khác.
- Quy định chi tiết cách ghi từng cột, từng dòng trên sổ, giúp hộ kinh doanh có căn cứ rõ ràng khi kê khai thuế.
2. Phân loại 4 nhóm hộ kinh doanh theo doanh thu tính thuế
Theo bài viết trên Thư viện Pháp Luật, chế độ kế toán hộ kinh doanh 2026 được chia theo doanh thu tính thuế thành 4 nhóm như sau:
2.1. Nhóm 1 – Doanh thu dưới 500 triệu đồng/năm (miễn thuế)
- Doanh thu: dưới 500 triệu đồng/năm.
- Tình trạng thuế: không phải nộp thuế GTGT, không phải nộp thuế TNCN.
- Sổ kế toán phải dùng:
- Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu S1a-HKD.
Nhóm này chỉ cần ghi nhận doanh thu bán hàng, cung cấp dịch vụ, làm căn cứ xác định có phát sinh nghĩa vụ thuế hay không, đồng thời là dữ liệu để đối chiếu với cơ quan thuế khi cần.
2.2. Nhóm 2 – Doanh thu trên 500 triệu đến dưới 3 tỷ đồng/năm
Đây là nhóm bắt đầu phát sinh nghĩa vụ thuế và được chia thành 2 trường hợp theo cách tính thuế TNCN.
Trường hợp 1: Nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu
- Cách tính thuế TNCN: Tỷ lệ % × (Doanh thu – 500 triệu).
- Sổ kế toán sử dụng:
- Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu S2a-HKD.
Sổ S2a-HKD dùng để ghi doanh thu theo từng ngành nghề có cùng tỷ lệ thuế GTGT hoặc cùng mức thuế suất TNCN, từ đó tính ra số thuế phải nộp cho từng nhóm ngành.
Trường hợp 2: Nộp thuế GTGT theo % doanh thu, thuế TNCN theo thu nhập tính thuế (kê khai)
- Cách tính thuế TNCN: Thuế suất 15% × (Doanh thu – Chi phí).
- Sổ kế toán phải sử dụng (4 sổ):
Trường hợp này yêu cầu hộ kinh doanh quản lý cả doanh thu, chi phí, hàng tồn kho và dòng tiền, gần giống mô hình doanh nghiệp siêu nhỏ.
2.3. Nhóm 3 – Doanh thu từ 3 tỷ đến dưới 50 tỷ đồng/năm
- Doanh thu: từ 3 tỷ đến dưới 50 tỷ đồng/năm.
- Cách tính thuế:
- Thuế GTGT: tính theo tỷ lệ % trên doanh thu.
- Thuế TNCN: Thuế suất 17% × (Doanh thu – Chi phí).
- Sổ kế toán bắt buộc: vẫn là 4 sổ S2b, S2c, S2d, S2e-HKD như nhóm 2 kê khai.
Nhóm này đòi hỏi hộ kinh doanh phải tổ chức sổ sách khá chặt chẽ vì quy mô doanh thu đã tương đối lớn.
2.4. Nhóm 4 – Doanh thu từ 50 tỷ đồng/năm trở lên
- Doanh thu: trên 50 tỷ đồng/năm.
- Cách tính thuế:
- Thuế GTGT: tỷ lệ % trên doanh thu.
- Thuế TNCN: Thuế suất 20% × (Doanh thu – Chi phí).
- Sổ kế toán sử dụng: vẫn gồm 4 sổ S2b, S2c, S2d, S2e-HKD.
Với nhóm doanh thu lớn này, việc ghi chép, lưu trữ và đối chiếu dữ liệu kế toán – thuế là rất quan trọng để tránh rủi ro khi thanh tra, kiểm tra.
2.5. Trường hợp hộ kinh doanh chịu thêm các loại thuế khác
Nếu hộ kinh doanh có hoạt động thuộc diện chịu thuế xuất khẩu, nhập khẩu, tiêu thụ đặc biệt, bảo vệ môi trường, tài nguyên, sử dụng đất…, thì ngoài các sổ kể trên phải theo dõi thêm:
- Sổ theo dõi nghĩa vụ thuế khác – Mẫu S3a-HKD.
Sổ này dùng để tính và theo dõi chi tiết từng loại thuế khác phải nộp (các cột về sản lượng, giá tính thuế, thuế suất, số thuế phải nộp…).
3. Các mẫu sổ kế toán hộ kinh doanh 2026 – tóm tắt chức năng
Dưới đây là tóm lược chức năng chính của từng mẫu sổ theo Thông tư 152/2025/TT-BTC và các bài hướng dẫn liên quan:
- Sổ S1a-HKD – Sổ chi tiết doanh thu bán hàng hóa, dịch vụ
- Áp dụng cho hộ kinh doanh nhóm 1 (doanh thu ≤ 500 triệu, không chịu thuế).
- Ghi toàn bộ doanh thu phát sinh, là căn cứ xác định có phát sinh nghĩa vụ thuế GTGT/TNCN hay không.
- Sổ S2a-HKD – Sổ doanh thu bán hàng hóa, dịch vụ (tỷ lệ % doanh thu)
- Áp dụng cho hộ nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu (nhóm 2 – trường hợp 1).
- Ghi doanh thu theo từng nhóm ngành nghề có cùng tỷ lệ thuế để tính trực tiếp số thuế phải nộp.
- Sổ S2b-HKD – Sổ doanh thu bán hàng hóa, dịch vụ (kê khai theo thu nhập)
- Dùng cho hộ tính thuế TNCN theo thu nhập tính thuế ở các nhóm 2 (trường hợp kê khai), 3 và 4.
- Ghi doanh thu theo ngành nghề có cùng tỷ lệ % thuế GTGT, làm căn cứ tính thuế GTGT phải nộp.
- Sổ S2c-HKD – Sổ chi tiết doanh thu, chi phí
- Ghi tổng doanh thu và tổng chi phí hợp lý, từ đó xác định chênh lệch doanh thu – chi phí làm căn cứ tính thuế TNCN.
- Sổ S2d-HKD – Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
- Theo dõi nhập – xuất – tồn kho theo từng mã hàng, số lượng, đơn giá, thành tiền.
- Sổ S2e-HKD – Sổ chi tiết tiền
- Ghi chép thu – chi tiền mặt, tiền gửi không kỳ hạn tại ngân hàng; cuối kỳ xác định số tồn quỹ, tồn tiền gửi.
- Sổ S3a-HKD – Sổ theo dõi nghĩa vụ thuế khác
- Ghi nhận lượng hàng, mức thuế, giá tính thuế và số thuế phải nộp đối với thuế xuất nhập khẩu, tiêu thụ đặc biệt, bảo vệ môi trường, tài nguyên, sử dụng đất…
4. Tóm tắt cách ghi sổ kế toán hộ kinh doanh 2026
Thông tư 152/2025/TT-BTC quy định khá chi tiết cách ghi từng mẫu sổ. Dưới đây là phần tóm tắt dễ hiểu:
4.1. Với các sổ doanh thu (S1a, S2a, S2b)
- Cột A, B: Ghi ngày, tháng hoặc số hiệu – ngày tháng chứng từ.
- Cột C: Diễn giải nội dung doanh thu theo từng ngành nghề hoặc từng nghiệp vụ phát sinh.
- Cột 1: Số tiền bán hàng, cung cấp dịch vụ (có thể chi tiết theo ngành nghề).
Từ doanh thu theo từng ngành/nghề, hộ kinh doanh tính ra:
- Thuế GTGT phải nộp
- Thuế TNCN phải nộp (trong trường hợp tính theo tỷ lệ doanh thu)
Dòng cuối cùng của sổ thường thể hiện tổng số thuế phải nộp trong kỳ.
4.2. Với sổ chi tiết doanh thu, chi phí (S2c-HKD)
- Ghi doanh thu bán hàng hóa, dịch vụ (theo từng nghiệp vụ hoặc tổng theo kỳ).
- Ghi các khoản chi phí hợp lý thực tế phát sinh.
- Cuối kỳ xác định doanh thu – chi phí để làm căn cứ tính thuế TNCN.
Việc xác định chi phí hợp lý phải tuân theo quy định của pháp luật về thuế (hóa đơn, chứng từ hợp pháp…).
4.3. Với sổ kho (S2d-HKD) và sổ tiền (S2e-HKD)
- Sổ S2d-HKD: Ghi đầy đủ thông tin chứng từ nhập – xuất, số lượng, đơn giá, thành tiền và tồn kho.
- Sổ S2e-HKD: Ghi các nghiệp vụ thu – chi, gửi – rút; cuối kỳ tính được số tồn quỹ, tồn tài khoản.
4.4. Với sổ nghĩa vụ thuế khác (S3a-HKD)
Sổ này chi tiết từng khoản thuế đặc thù (xuất nhập khẩu, TTĐB, bảo vệ môi trường, tài nguyên, sử dụng đất…) theo:
- Sản lượng, giá tính thuế, thuế suất
- Mức thuế tuyệt đối hoặc theo tỷ lệ %
- Số thuế phải nộp cho từng loại thuế trong kỳ
5. Lưu ý: chi từ 5 triệu trở lên có thể phải thanh toán không dùng tiền mặt (dự thảo)
Bài viết trên Thư viện Pháp Luật cũng đề cập dự thảo Nghị định về khai, khấu trừ, nộp thuế và sử dụng hóa đơn điện tử của hộ kinh doanh, dự kiến hiệu lực từ 01/01/2026.
Trong đó, khi xác định chi phí được trừ để tính thuế TNCN, Bộ Tài chính đề xuất:
- Các khoản chi liên quan đến hoạt động sản xuất, kinh doanh,
- Có đầy đủ hóa đơn, chứng từ hợp pháp,
- Và thanh toán không dùng tiền mặt với khoản thanh toán từ 5 triệu đồng/lần trở lên,
mới được tính vào chi phí được trừ. Điều này bao gồm cả tiền lương, tiền công trả cho người lao động nếu đáp ứng điều kiện nêu trên.
Lưu ý: Đây mới là dự thảo, doanh nghiệp và hộ kinh doanh cần theo dõi văn bản chính thức khi ban hành.
6. Hộ kinh doanh nên làm gì để thích ứng với chế độ kế toán mới?
Một vài gợi ý thực tế:
- Xác định đúng nhóm hộ kinh doanh
- Rà soát doanh thu năm 2025 và kế hoạch 2026 để xem mình thuộc nhóm 1, 2, 3 hay 4, từ đó chọn bộ sổ và phương pháp tính thuế phù hợp.
- Chuẩn hóa chứng từ, hóa đơn
- Mọi doanh thu, chi phí nên đi qua hóa đơn điện tử và chứng từ hợp lệ, tránh tình trạng “thu/chi miệng”, rất khó chứng minh khi quyết toán.
- Mở và ghi sổ ngay từ đầu năm
- Không nên để “dồn sổ cuối năm”, dễ sai và khó đối chiếu.
- Ghi ngắn gọn, rõ ràng, nhất quán giữa các chứng từ và sổ kế toán.
- Tách bạch tiền kinh doanh với tiền cá nhân
- Nên có tài khoản ngân hàng riêng cho hộ kinh doanh để dễ kiểm soát dòng tiền, đáp ứng yêu cầu thanh toán không dùng tiền mặt với khoản chi lớn.
- Sử dụng công cụ phần mềm để giảm tải
- Với hộ kinh doanh có doanh thu trên 500 triệu, việc “vừa bán hàng, vừa ghi sổ, vừa làm thuế” bằng tay rất dễ quá tải.
- Sử dụng phần mềm hóa đơn, phần mềm quản lý giúp tự động hóa nhiều bước, giảm sai sót khi tổng hợp.
7. Ứng dụng phần mềm hóa đơn điện tử như Sasuco để hỗ trợ ghi sổ
Trong bối cảnh hộ kinh doanh phải quản lý hóa đơn – doanh thu – chi phí chặt chẽ hơn, việc sử dụng phần mềm hóa đơn điện tử là một lựa chọn gần như bắt buộc.
Với các giải pháp như Sasuco:
- Hóa đơn điện tử được phát hành, lưu trữ và tra cứu tập trung.
- Dữ liệu doanh thu theo ngày/tháng/năm có thể xuất báo cáo để phục vụ việc ghi sổ S1a, S2a, S2b… nhanh hơn.
- Kế toán hoặc chủ hộ có thể giảm đáng kể thời gian tổng hợp số liệu, tập trung vào kiểm soát chi phí và chuẩn bị số liệu kê khai thuế.
Lưu ý: Bài viết chỉ mang tính chất tổng hợp, tham khảo dựa trên Thông tư 152/2025/TT-BTC và bài viết trên Thư viện Pháp Luật. Khi áp dụng vào trường hợp cụ thể, hộ kinh doanh nên đối chiếu với quy định mới nhất hoặc tham khảo ý kiến kế toán/thuế để đảm bảo tuân thủ đúng pháp luật.
Ngày 31/12/2025, Bộ Tài chính ban hành Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.
Xem thêm
👉 Thông tư 152/2025/TT-BTC về chế độ kế toán hộ kinh doanh
👉 Hạn chuyển đổi từ hộ khoán lên kê khai: Hộ kinh doanh cần biết gì?
👉 Các chính sách thuế mới có hiệu lực trong năm 2025 doanh nghiệp cần biết
👉 Những lỗi kê khai thuế thường gặp và cách khắc phục
