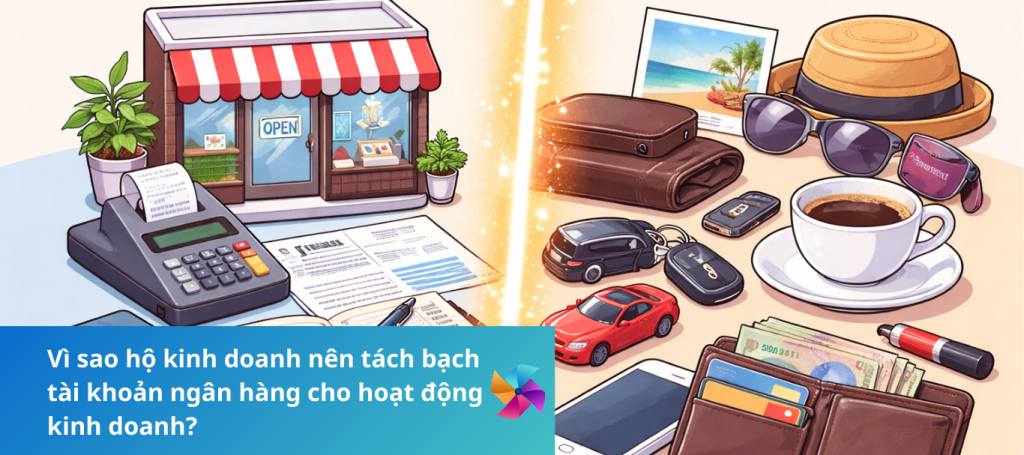
Nhiều hộ kinh doanh hiện nay vẫn sử dụng chung một tài khoản ngân hàng cho cả chi tiêu gia đình và hoạt động kinh doanh. Nhìn qua thì có vẻ tiện: chỉ cần 1 tài khoản, 1 app, ít phải quản lý.
Nhưng khi bước sang giai đoạn từ khoán lên kê khai, phải ghi sổ kế toán, dùng hóa đơn điện tử, thanh toán không dùng tiền mặt…, việc “gộp chung” như vậy bắt đầu lộ ra rất nhiều rủi ro:
- Khó chứng minh doanh thu – chi phí thực tế với cơ quan thuế
- Khó theo dõi lãi – lỗ, dòng tiền của hộ
- Dễ phát sinh tranh cãi khi thanh tra, kiểm tra
Bài viết này sẽ phân tích vì sao hộ kinh doanh nên tách bạch tài khoản ngân hàng cho hoạt động kinh doanh, và gợi ý cách tổ chức đơn giản mà hộ vẫn có thể làm được.
1. Tách bạch tài khoản giúp dễ chứng minh chi phí được trừ
Khi áp dụng chế độ kế toán 2026, nhiều khoản chi của hộ kinh doanh muốn tính vào chi phí được trừ phải đáp ứng điều kiện:
- Có hóa đơn, chứng từ hợp lệ
- Có chứng từ thanh toán không dùng tiền mặt đối với khoản chi trên ngưỡng quy định
- Liên quan thực tế đến hoạt động kinh doanh của hộ
Nếu hộ dùng chung một tài khoản cho cả mua hàng, nhập nguyên liệu, lẫn:
- Trả góp nhà, mua đồ gia dụng gia đình
- Chuyển tiền cho người thân, bạn bè
- Chi tiêu cá nhân khác
thì khi cơ quan thuế cần kiểm tra:
- Việc phân biệt đâu là chi phí kinh doanh, đâu là chi cá nhân sẽ rất khó và mất thời gian.
- Một số khoản chi có thể bị loại khỏi chi phí được trừ đơn giản vì không chứng minh được mối liên quan.
Ngược lại, nếu hộ có tài khoản riêng dùng cho kinh doanh:
- Mọi giao dịch trên đó đều có thể coi là candidate chi phí/doanh thu của hộ,
- Hồ sơ dễ xem, dễ giải trình hơn khi có yêu cầu từ cơ quan thuế.
2. Quản lý doanh thu – chi phí – lãi lỗ rõ ràng hơn
Một trong những khó khăn lớn nhất của hộ kinh doanh là không biết mình đang lãi thật hay lỗ thật:
- Tiền hàng bán được đổ chung vào tài khoản dùng chi tiêu gia đình
- Cuối tháng “thấy còn tiền” thì nghĩ là lãi, nhưng không biết thực chất hoạt động kinh doanh mang lại bao nhiêu
Khi tách riêng tài khoản kinh doanh:
- Tất cả tiền bán hàng, thu từ khách về 1 tài khoản rõ ràng
- Tất cả chi phí mua hàng, trả lương, thuê mặt bằng, dịch vụ… cũng đi qua tài khoản đó
Chỉ cần nhìn:
Số dư đầu kỳ + tổng thu – tổng chi = số dư cuối kỳ
là hộ đã có bức tranh tương đối rõ về dòng tiền kinh doanh, từ đó:
- Dễ xác định mức thuế phải nộp
- Dễ tính toán mở rộng hay thu hẹp hoạt động,
- Dễ trao đổi với ngân hàng nếu cần vay vốn.
3. Giảm rủi ro khi cơ quan thuế thanh tra, kiểm tra
Khi cơ quan thuế kiểm tra, đặc biệt với hộ kinh doanh có doanh thu lớn, họ thường quan tâm đến:
- Doanh thu thực tế (nhất là khi có chênh lệch so với dữ liệu hóa đơn/ghi sổ)
- Chi phí ghi nhận có hợp lý, hợp lệ không
Nếu tài khoản ngân hàng bị “trộn” giao dịch kinh doanh và cá nhân:
- Thuế có thể yêu cầu hộ giải trình từng khoản, phải ngồi phân loại lại rất mất thời gian.
- Một số khoản thu có thể bị coi là doanh thu kinh doanh dù thực tế là thu nhập cá nhân (chuyển tiền giữa các tài khoản, người nhà gửi tiền…), gây rủi ro tăng thuế.
- Một số khoản chi dễ bị loại khỏi chi phí nếu không có hồ sơ rõ ràng.
Khi có tài khoản riêng cho kinh doanh, hộ có thể:
- Dễ dàng in sao kê, chứng minh dòng tiền gắn với hóa đơn, hợp đồng, phiếu thu chi
- Tự tin hơn khi làm việc với cơ quan thuế, ngân hàng, đối tác.
4. Thuận lợi khi vay vốn, mở rộng kinh doanh
Ngân hàng khi xét vay vốn thường yêu cầu:
- Sao kê tài khoản,
- BCTC hoặc ít nhất là bức tranh dòng tiền để đánh giá khả năng trả nợ.
Nếu hộ kinh doanh có tài khoản ngân hàng riêng, ghi sổ đầy đủ, đây là một điểm cộng lớn:
- Chứng minh được doanh thu ổn định,
- Thể hiện hộ quản trị tài chính nghiêm túc,
- Tăng khả năng được duyệt vay với điều kiện tốt hơn.
Ngược lại, nếu mọi thứ lẫn lộn, ngân hàng khó đánh giá, hộ thường:
- Bị hạn chế hạn mức,
- Hoặc phải vay theo hình thức tiêu dùng cá nhân, lãi suất thường cao hơn.
5. Tách bạch tài khoản không quá phức tạp – hộ có thể bắt đầu từ 3 bước
Bước 1: Mở 1 tài khoản riêng cho kinh doanh
- Có thể mở tại ngân hàng đang sử dụng để tiện giao dịch,
- Đặt tên/tick ghi chú rõ trong app: “Tài khoản kinh doanh” để tránh nhầm.
Bước 2: Quy ước nội bộ “tài khoản này chỉ dùng cho việc gì”
Ví dụ:
- Chỉ dùng tài khoản kinh doanh cho:
- Thu tiền khách (chuyển khoản, quét QR…)
- Trả tiền nhà cung cấp, chi phí thuê mặt bằng, điện nước cửa hàng, lương nhân viên, thuế, bảo hiểm…
- Mọi khoản chi tiêu gia đình, trả góp nhà, mua sắm cá nhân → chuyển sang tài khoản cá nhân khác.
Không cần cứng nhắc tuyệt đối 100%, nhưng càng rõ ràng thì càng dễ quản lý và giải trình.
Bước 3: Kết nối với sổ sách và phần mềm hóa đơn
Để tối ưu:
- Ghi sổ thu – chi bám theo sao kê tài khoản kinh doanh,
- Kết nối với phần mềm hóa đơn điện tử/ghi sổ (như Sasuco) để:
- Đối chiếu hóa đơn phát hành – tiền thực thu,
- Xuất nhanh báo cáo doanh thu, chi phí, lãi lỗ cho từng kỳ.
6. Một vài lưu ý thực tế cho hộ kinh doanh
- Không nhất thiết phải mở quá nhiều tài khoản, chỉ cần:
- 01 tài khoản cho kinh doanh
- 01 tài khoản cho sinh hoạt cá nhân là đã đỡ rối rất nhiều.
- Nếu lỡ dùng tài khoản kinh doanh để chi việc cá nhân:
- Nên ghi chú lại để khi cần giải trình còn có căn cứ phân loại.
- Khi sử dụng QR, POS, thanh toán online:
- Hạn chế để tiền “chạy vòng” qua nhiều ví/tài khoản,
- Cố gắng để điểm cuối cùng vẫn là tài khoản kinh doanh để dễ theo dõi.
7. Kết luận
Việc tách bạch tài khoản ngân hàng cho hoạt động kinh doanh không chỉ là câu chuyện “cho đẹp hồ sơ”, mà đem lại nhiều lợi ích rất thực tế cho hộ kinh doanh:
- Dễ chứng minh chi phí được trừ và doanh thu khi làm việc với cơ quan thuế
- Quản lý dòng tiền, lãi lỗ rõ ràng hơn
- Giảm rủi ro khi thanh tra, kiểm tra
- Tăng uy tín và cơ hội tiếp cận vốn ngân hàng
- Tạo nền tảng tốt để chuyển sang chế độ kế toán 2026, ghi sổ, dùng hóa đơn điện tử một cách bài bản hơn
📌 Nội dung bài viết chỉ mang tính tham khảo, không thay thế ý kiến của cơ quan thuế hoặc tư vấn chuyên nghiệp. Khi áp dụng vào trường hợp cụ thể, hộ kinh doanh nên đối chiếu quy định mới nhất và trao đổi với đơn vị tư vấn/kế toán phụ trách.
Xem thêm
👉 Hộ kinh doanh từ khoán lên kê khai cần lưu ý gì?
👉 Hộ kinh doanh có bắt buộc phải mở tài khoản ngân hàng từ 01/01/2026 không?
👉 Hộ kinh doanh bắt đầu ghi sổ thế nào theo chế độ kế toán 2026?
