Từ ngày 01/01/2026, Thông tư 152/2025/TT-BTC có hiệu lực, tất cả hộ kinh doanh, cá nhân kinh doanh đều phải ghi sổ kế toán theo chế độ mới, thay thế Thông tư 88/2021/TT-BTC trước đây.
Đặc biệt, chế độ kế toán 2026 được thiết kế gắn với 4 nhóm doanh thu tính thuế, mỗi nhóm áp dụng bộ sổ riêng để phù hợp với quy mô và phương pháp tính thuế.
Vậy một hộ kinh doanh mới bắt đầu ghi sổ thì nên đi từng bước như thế nào?
1. Hiểu nhanh: 4 nhóm hộ kinh doanh và bộ sổ tương ứng
Theo hướng dẫn, hộ kinh doanh được phân thành 4 nhóm theo doanh thu năm và phương pháp tính thuế. Mỗi nhóm gắn với bộ sổ tối thiểu phải dùng:
- Nhóm 1 – Doanh thu ≤ 500 triệu/năm (miễn thuế)
- Chỉ cần 01 sổ doanh thu bán hàng hóa, dịch vụ (mẫu S1a-HKD).
- Nhóm 2 – Doanh thu > 500 triệu đến < 3 tỷ
Tùy cách nộp thuế mà sổ khác nhau:- Trường hợp nộp thuế theo tỷ lệ % trên doanh thu → dùng sổ doanh thu (S2a-HKD).
- Trường hợp nộp thuế GTGT theo % trên doanh thu và thuế TNCN trên thu nhập tính thuế (tính theo doanh thu – chi phí) → dùng 4 sổ:
- Sổ doanh thu bán hàng hóa, dịch vụ (S2b-HKD)
- Sổ chi tiết doanh thu, chi phí (S2c-HKD)
- Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (S2d-HKD)
- Sổ chi tiết tiền (S2e-HKD)
- Nhóm 3 – Doanh thu từ 3 tỷ đến 50 tỷ
- Dùng 4 sổ giống trường hợp kê khai của Nhóm 2 (S2b, S2c, S2d, S2e).
- Nhóm 4 – Doanh thu > 50 tỷ
- Cũng dùng 4 sổ như Nhóm 3 (S2b, S2c, S2d, S2e).
Ngoài ra, nếu hộ kinh doanh có thêm các loại thuế khác (thuế tài nguyên, tiêu thụ đặc biệt, bảo vệ môi trường…), có thể phải mở thêm sổ theo dõi nghĩa vụ thuế khác (mẫu S3a-HKD).
👉 Ý nghĩa thực tế:
Trước khi ghi sổ, hộ kinh doanh phải xác định mình thuộc nhóm nào, từ đó mới biết bắt buộc phải mở những sổ nào.
2. Bước 1 – Xác định hộ kinh doanh thuộc nhóm nào
Để bắt đầu ghi sổ đúng, hộ kinh doanh nên:
- Ước tính doanh thu năm 2026 dựa trên:
- Doanh thu năm trước (nếu đã kinh doanh),
- Kế hoạch, hợp đồng, dự kiến mở rộng kinh doanh.
- Đối chiếu với thông tin từ cơ quan thuế:
- Cơ quan thuế thường có thông báo, hướng dẫn về nhóm doanh thu và phương pháp tính thuế áp dụng cho từng hộ.
- Xác định hình thức nộp thuế:
- Chỉ nộp thuế theo tỷ lệ % trên doanh thu, hay
- Kê khai thuế theo thu nhập tính thuế (doanh thu – chi phí).
Việc xác định đúng nhóm rất quan trọng vì mỗi nhóm dùng bộ sổ khác nhau, nếu ghi sai/phần sổ bị thiếu, rủi ro khi thanh tra, kiểm tra sẽ cao hơn.
3. Bước 2 – Mở bộ sổ tối thiểu theo quy định
Sau khi biết mình thuộc nhóm nào, hộ kinh doanh cần mở (hoặc in) bộ sổ tương ứng:
3.1. Với hộ doanh thu dưới 500 triệu (Nhóm 1)
- Mở Sổ doanh thu bán hàng hóa, dịch vụ (mẫu S1a-HKD).
- Sổ này ghi lại toàn bộ doanh thu phát sinh, làm căn cứ để chứng minh hộ có thuộc diện chịu thuế hay được miễn theo ngưỡng doanh thu.
3.2. Với hộ ở Nhóm 2
- Nếu nộp thuế theo tỷ lệ % trên doanh thu:
- Mở Sổ doanh thu S2a-HKD – ghi doanh thu theo nhóm ngành nghề, gắn với tỷ lệ thuế.
- Nếu thực hiện kê khai doanh thu – chi phí để xác định thu nhập tính thuế:
- Mở 4 sổ:
- S2b-HKD – Sổ doanh thu bán hàng hóa, dịch vụ
- S2c-HKD – Sổ chi tiết doanh thu, chi phí
- S2d-HKD – Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
- S2e-HKD – Sổ chi tiết tiền
- Mở 4 sổ:
3.3. Với Nhóm 3 và Nhóm 4
- Dùng đầy đủ 4 sổ (S2b, S2c, S2d, S2e) như trường hợp kê khai của Nhóm 2, do quy mô doanh thu lớn, yêu cầu quản lý chặt chẽ hơn.
👉 Hộ kinh doanh có thể:
- Tải mẫu sổ từ Thông tư 152/2025/TT-BTC hoặc các trang pháp lý/nhà cung cấp phần mềm kế toán,
- In ra để ghi bằng tay, hoặc
- Sử dụng phần mềm kế toán/hóa đơn có tích hợp mẫu sổ để ghi chép trên máy.
4. Bước 3 – Bắt đầu ghi sổ: Ghi gì và ghi thế nào?
4.1. Ghi Sổ doanh thu (S1a, S2a, S2b)
Nguyên tắc chung: mỗi nghiệp vụ bán hàng/dịch vụ đều phải được ghi nhận, ít nhất là:
- Ngày, tháng phát sinh
- Diễn giải (bán gì, cho ai, theo hợp đồng/hóa đơn nào…)
- Số tiền doanh thu
Với sổ doanh thu theo mẫu S2a/S2b, doanh thu còn cần được phân loại theo nhóm ngành nghề/tỷ lệ thuế để tính thuế GTGT, TNCN cho từng nhóm.
4.2. Ghi Sổ chi tiết doanh thu, chi phí (S2c-HKD)
Sổ này dùng để:
- Theo dõi từng chứng từ doanh thu, chi phí,
- Làm căn cứ xác định thu nhập tính thuế và thuế TNCN phải nộp.
Mỗi dòng thường gồm:
- Số hiệu, ngày tháng chứng từ
- Diễn giải nội dung
- Số tiền doanh thu/chi phí tương ứng
4.3. Ghi Sổ chi tiết vật liệu, dụng cụ, hàng hóa (S2d-HKD)
Dùng để:
- Theo dõi nhập – xuất – tồn hàng hóa, nguyên vật liệu, công cụ…
- Giúp hộ kinh doanh kiểm soát chi phí, hạn chế thất thoát.
Khi mua, bán, xuất dùng hàng hóa, phải ghi đầy đủ:
- Mã/tên vật tư, số lượng, đơn giá, thành tiền
- Liên kết với hóa đơn/chứng từ liên quan
4.4. Ghi Sổ chi tiết tiền (S2e-HKD)
Theo dõi:
- Thu tiền bán hàng
- Chi tiền mua hàng, trả lương, chi phí dịch vụ…
- Các khoản nộp thuế, phí, lệ phí
Nhờ đó hộ kinh doanh có thể đối chiếu số dư tiền thực tế với sổ sách, tránh thiếu hụt khó giải trình.
5. Một vài lưu ý để hộ kinh doanh đỡ “choáng” khi bắt đầu
5.1. Người ghi sổ không bắt buộc phải là “kế toán chuyên nghiệp”
Thông tư 152 cho phép người đại diện hộ kinh doanh bố trí người thân (vợ/chồng, cha mẹ, con, anh chị em…) hoặc người quản lý, thủ kho, thủ quỹ… kiêm nhiệm làm kế toán nếu đáp ứng yêu cầu.
Điều quan trọng là người đó:
- Biết cách ghi chép trung thực, đầy đủ,
- Biết sắp xếp, lưu trữ chứng từ khoa học.
5.2. Thiết lập thói quen ghi sổ cố định
- Ghi sổ hằng ngày hoặc theo định kỳ (ví dụ cuối mỗi ngày hoặc cuối tuần),
- Không để dồn 1–2 tháng mới ghi → rất dễ bỏ sót và nhầm lẫn.
5.3. Kết nối với hóa đơn điện tử và dữ liệu thuế
[Chưa xác minh] Từ 2026, phần lớn hộ kinh doanh sẽ phải sử dụng hóa đơn điện tử, dữ liệu doanh thu – thuế sẽ được cơ quan thuế tổng hợp trên hệ thống.
Vì vậy, hộ nên:
- Ghi sổ dựa trên dữ liệu hóa đơn điện tử,
- Thường xuyên đối chiếu doanh thu, thuế phải nộp với thông báo từ cơ quan thuế.
Các giải pháp hóa đơn tự động như Sasuco có thể hỗ trợ hộ kinh doanh:
- Ghi nhận và tổng hợp doanh thu từ hóa đơn,
- Xuất báo cáo theo ngày/tháng làm căn cứ ghi sổ,
- Giảm bớt công việc nhập tay và hạn chế sai sót khi đối chiếu với cơ quan thuế.
6. Kết luận
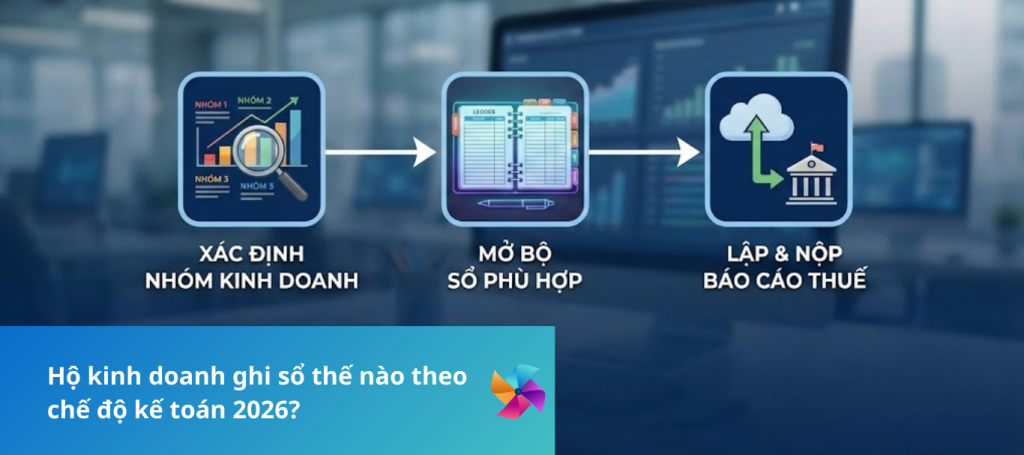
Để bắt đầu ghi sổ theo chế độ kế toán 2026, hộ kinh doanh nên đi theo 3 bước:
- Xác định nhóm doanh thu & phương pháp tính thuế để biết mình thuộc nhóm nào.
- Mở đúng bộ sổ kế toán theo Thông tư 152/2025/TT-BTC (1 sổ hoặc 4 sổ tùy nhóm).
- Thiết lập quy trình ghi sổ gắn với hóa đơn điện tử và chứng từ thực tế, ghi đều đặn và lưu trữ cẩn thận.
Nếu làm tốt những bước này, việc chuyển sang chế độ kế toán mới không chỉ là nghĩa vụ, mà còn giúp hộ kinh doanh quản lý tiền – hàng – lãi lỗ rõ ràng hơn, giảm rủi ro khi thanh tra, kiểm tra thuế.
📌 Lưu ý:
Nội dung bài viết chỉ mang tính tham khảo, không thay thế cho việc đọc văn bản pháp luật gốc hoặc ý kiến từ cơ quan thuế/đơn vị tư vấn chuyên nghiệp. Khi áp dụng vào trường hợp cụ thể, hộ kinh doanh nên đối chiếu với quy định mới nhất hoặc trao đổi trực tiếp với cơ quan thuế quản lý.
Xem thêm
👉 Hộ kinh doanh từ khoán lên kê khai cần lưu ý gì?
👉 Hộ kinh doanh có bắt buộc phải mở tài khoản ngân hàng từ 01/01/2026 không?
👉 Cách tính thuế hộ kinh doanh 2026 theo 4 nhóm doanh thu
